Quatre leviers, une seule stratégieFour levers, one strategy
Fiscalité, entreprise, retraite et protection. Chaque levier est expliqué en analyse, toujours en coordination avec votre comptable et vos autres professionnels.Tax, business, retirement and protection. Each lever is broken down, always in coordination with your accountant and other professionals.
Votre priorité, Your priority, , est présentée en premier., is shown first.
Ce que vous gardezWhat you keep
Ce n’est pas ce que vous gagnez qui compte, c’est ce que vous gardez. Vos actifs sont structurés pour réduire l’impact de l’impôt de votre vivant et lors du transfert à la génération suivante.It’s not what you earn that counts, it’s what you keep. Your assets are structured to reduce the impact of tax during your lifetime and when they pass to the next generation.
- Salaire, dividendes ou les deux
- REER, CELI et CELIAPP au bon endroit
- L’impôt au décès prévu à l’avance
- Salary, dividends or both
- RRSP, TFSA and FHSA in the right place
- Tax at death planned in advance
Votre plus grand actifYour biggest asset
Votre entreprise mérite d’être protégée intelligemment. Des stratégies de liquidité et d’assurance corporative protègent l’entreprise, ses actionnaires et le patrimoine qui s’y accumule.Your business deserves intelligent protection. Liquidity and corporate insurance strategies protect the business, its shareholders and the wealth building up inside it.
- Société de gestion, selon la situation
- Personne clé et convention entre actionnaires financée
- Surplus et compte de dividendes en capital
- A holding company, where it fits
- Key person and a funded shareholders’ agreement
- Surplus and the capital dividend account
Le bon ordre de retraitThe right withdrawal order
Sortir son argent coûte cher quand c’est mal planifié. Un plan de décaissement chiffré vise le meilleur revenu net à la retraite, sans épuiser votre capital.Taking your money out is expensive when it’s poorly planned. A decumulation plan in numbers aims for the best net retirement income, without draining your capital.
- L’ordre de retrait entre REER, CELI et non enregistré
- Le bon moment pour la RRQ et la PSV
- Des scénarios qui tiennent sur la durée
- The withdrawal order across RRSP, TFSA and non-registered
- The right time for QPP and OAS
- Scenarios that hold up over time
Les vôtres, à l’abriYour family, protected
Avec les solutions d’Industrielle Alliance, les options sont comparées et choisies selon votre situation. Rien n’est proposé avant d’avoir compris ce que vous voulez protéger.With Industrielle Alliance’s solutions, options are compared and chosen for your situation. Nothing is proposed before understanding what you want to protect.
- Assurance vie, invalidité et maladies graves
- Assurance vie participative
- Assurance collective pour l’entreprise
- Life, disability and critical illness insurance
- Participating life insurance
- Group insurance for the business
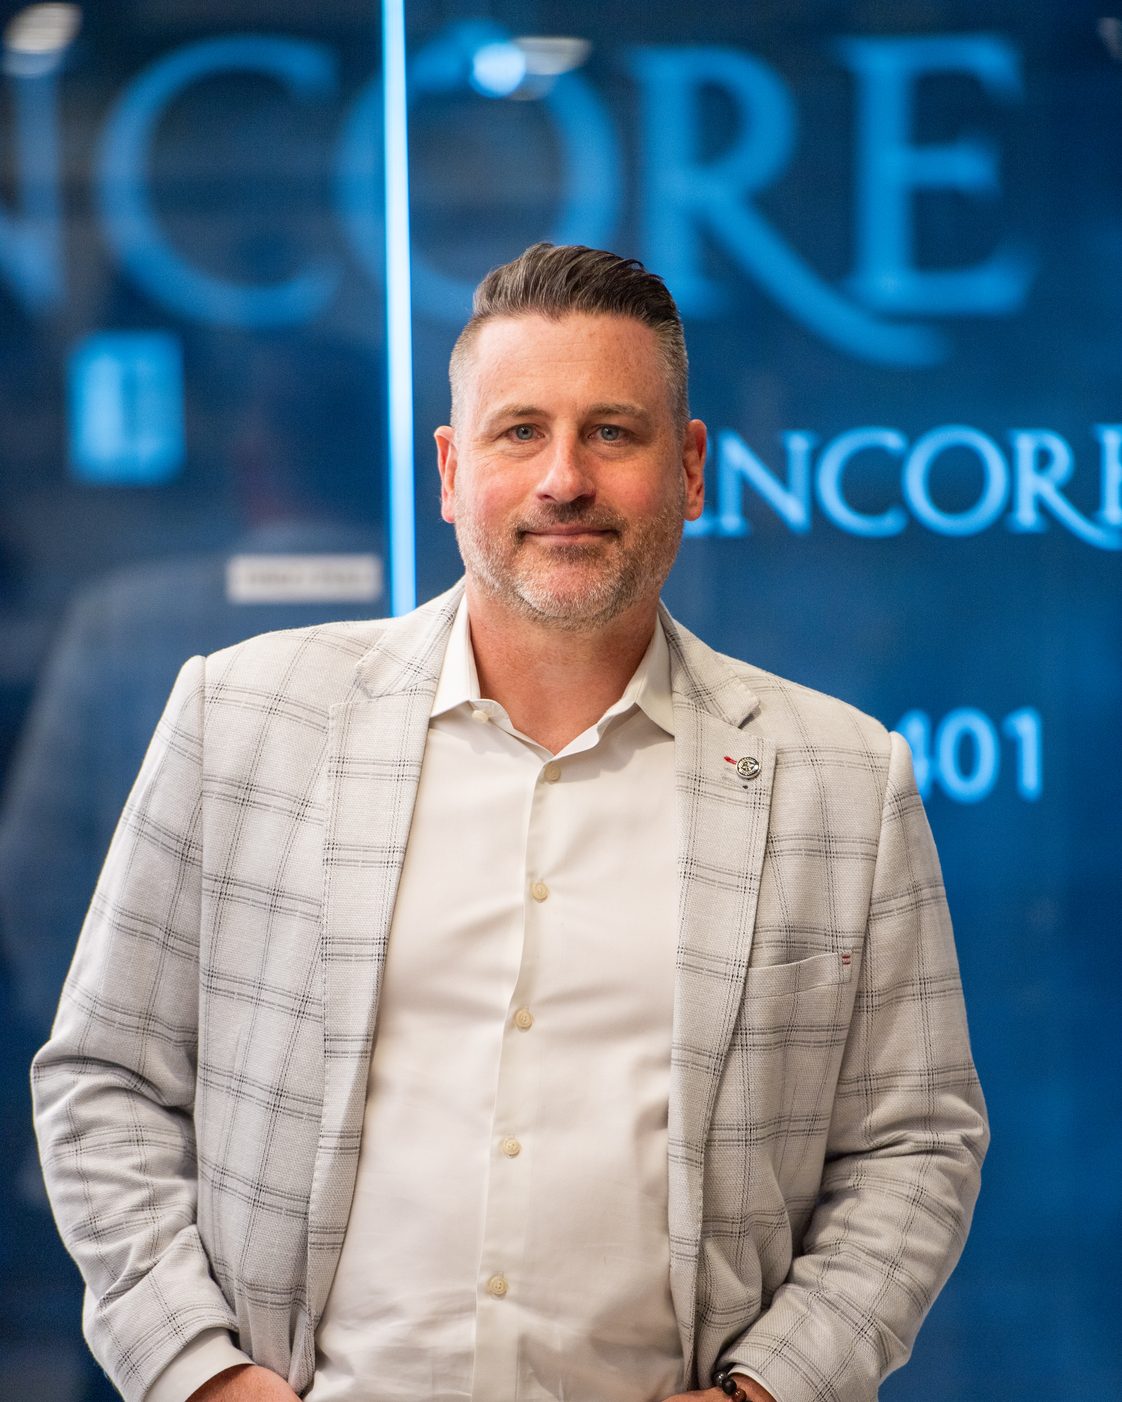
Un levier seul ne fait pas un plan. Ce qui fait la différence, c’est de les faire travailler ensemble, dans le bon ordre, avec votre comptable autour de la table. »
One lever alone isn’t a plan. What makes the difference is getting them to work together, in the right order, with your accountant at the table.”
Ian Barrette, conseiller en sécurité financièreIan Barrette, financial security advisor